Tasfiye Edilecek Fonların Bilançosu: 781 Milyar Lik Portföyün Ardındaki "VIP Kulüp" Gerçeği
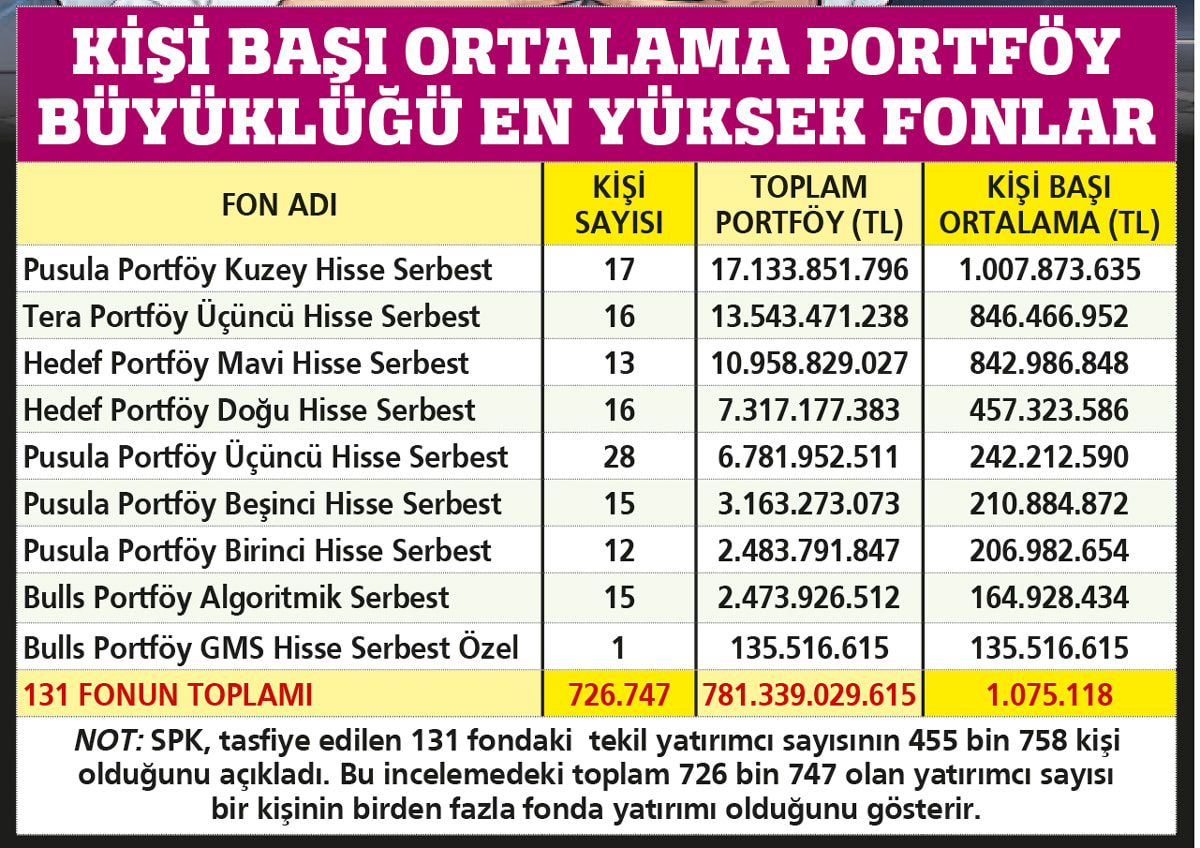
Emekli ve asgari ücretlinin açlık sınırında yaşam mücadelesi verdiği Türkiye’de, Sermaye Piyasası Kurulu’nun (SPK) tasfiye kararı aldığı 131 fonun bilançoları, ülkede derinleşen devasa gelir adaletsizliğini ve servet uçurumunu gözler önüne seriyor. Piyasa genelinde geniş kitleler küçük birikimlerle ayakta kalmaya çalışırken, bazı serbest fonlarda adeta ‘özel VIP kulüpler’ kurulmuş durumda. Sosyal medyada ‘e507’ hesabının TEFAS verilerinden derlediği analiz, İş Bankası ve Ziraat Bankası koordinesinde yürütülecek 6 aylık tasfiye sürecinin merkezinde yer alan 781,3 milyar liralık devasa portföy ve 726 bin 747 yatırımcı hesabının arkasında yatan çarpıcı bir tabloyu ortaya çıkardı. Liste genelinde kişi başı ortalama varlık 1 milyon 75 bin lira olarak görünse de, tablonun arkasındaki tezat oldukça ürkütücü nitelikte.
Parmakla Sayılacak Yatırımcılar İçin "Milyarlık Butik Kulüpler"
Analize göre, parmakla gösterilecek sayıdaki isimle yönetilen bu serbest fonlarda kişi başı varlık büyüklüğü rekor seviyelere ulaşmış durumda. Pusula Portföy Kuzey Hisse Senedi Serbest Fon’u (PKZ) sadece 17 yatırımcıya ev sahipliği yaparken 17,13 milyar liralık bir büyüklüğe ulaşmış; bu da kişi başı ortalama 1 milyar 7,8 milyon lira demektir. Benzer yapıda Tera Portföy Üçüncü Hisse Senedi Serbest Fon’u (T3B)’nda 16 kişi ortalama 846,4 milyon lirayı, Hedef Portföy Mavi Hisse Senedi Serbest Fon’u (HMV)’de ise 13 kişi kişi başı 842,9 milyon lirayı elinde tutuyor. Bu fonların yapısı, genel halka açık fon anlayışından tamamen ayrı, ultra yüksek servetli bireylerin (UHNWI) özel portföy yönetimi mekanizması gibi işlediğini kanıtlıyor.
"Tek Kişilik" Fon Yapıları ve Sermayenin Yoğunlaşması
İşin en çarpıcı noktası ise fon yapısının bireyselleştiği ‘tek kişilik’ yapılar. Bulls Portföy GMS Serbest Özel Fon’da (IHY) sadece 1 tek yatırımcı yer alıyor ve 135,5 milyon liralık portföyün tamamı bu tek kişiye ait. Veriler, toplam 726 bin yatırımcı hesabının yüzde 93’üne tekabül eden yaklaşık 675 bin kişinin sadece 9 büyük kitlesel fonda toplandığını, oysa avuç içi kadar ayrıcalıklı ismin servetlerinin milyarlık butik fonlarda tutulduğunu ortaya koyuyor. Bu durum, sermaye piyasalarının kime hizmet ettiği sorusunu bir kez daha gündeme getirirken, tasfiye sürecinin bu "özel kulüpler" için ne anlama geleceği merak konusu oluyor.
Kitlesel Fonlardaki Küçük Yatırımcının Gerçek Portföy Değeri
Yüz binlerce küçük ve orta ölçekli yatırımcının kitlesel fonlardaki ortalama birikimleri ise devasa butik kulüplerin yanında adeta devede kulak kalıyor. Örneğin KHA kodlu Pardus Portföy 2. Hisse Fonu’nda 25 bin 137 yatırımcının kişi başı ortalama portföyü 99 bin 705 lira seviyesindeyken; 47 bin 645 kişinin yer aldığı Atlas Portföy Serbest Fonu’nda (DFI) bu tutar 110 bin 340 lira. En yüksek katılımın görüldüğü 214 bin 405 yatırımcılı Tera Portföy Hisse Senedi Fonu’nda (THF) kişi başı birikim 165 bin 502 lirada kalırken; yine Tera’ya ait DOH kodlu fonda 227 bin 493 lira, Pusula Portföy İkinci Para Piyasası Fonu’ndan (PNU) 347 bin 35 lira ve Pusula Portföy Para Piyasası Fonu’nda (PRY) ise 487 bin 75 TL ortalama varlık göze çarpıyor. Bu rakamlar, en büyük kitlesel fonlardaki ortalama birikimin bile "butik kulüp" fonlarındaki tek bir yatırımcının portföyünün onda birine, hatta yüzde birine bile yetişmediğini acı bir netlikle belgelliyor.
Tasfiye Sürecinin Yansımaları ve Yapısal Sorunlar
SPK’nın 131 fon için başlattığı 6 aylık tasfiye süreci, İş Bankası ve Ziraat Bankası koordinasyonunda yürütülecek. Sürecin odak noktası 781,3 milyar liralık portföyün likide edilmesi ve yatırıcılara dağıtılması olsa da, ortaya çıkan veri seti piyasanın yapısal sorunlarını tehdit edici bir şekilde ortaya koyuyor. Kaynaklar, fonların tasfiyesi sonucunda küçük yatırımcının elindeki nakit akışının piyasaya geri dönüşünün hızını ve yönünü etkileyebileceğini, ancak asıl sorunun bu fonların varlığı sırasında ortaya çıkan aşırı sermaye konsantrasyonu ve erişim adaletsizliği olduğunu vurguluyor. Tasfiye kararı, piyasa denetleyicisinin risk yönetimi açısından bir adım olsa da, bu veriler Türkiye sermaye piyasalarının "çift hızlı" yapısını ve gelir dağılımındaki uçurumu bir kez daha kanıtlamış oluyor.
Kaynak: Sözcü - Sözcü
Orijinal Haber: Orijinal haberi görüntüle
Yorumlar
Henüz yorum yapılmamış. İlk yorumu siz yapın!